
Le rejet du projet de loi de finances rectificative (LFR) 2026 en Commission des finances de l’Assemblée nationale ouvre une séquence de fortes tensions entre le gouvernement et sa majorité parlementaire. À la veille de la séance plénière du mardi 27 octobre, les demandes de justificatifs et d’éclaircissements formulées par les députés de Pastef placent l’exécutif devant une équation délicate : préserver la continuité de l’État sans fragiliser l’équilibre constitutionnel. Décret d’avance, intervention du Conseil constitutionnel, délais de vote et vote bloqué : plusieurs pistes sont avancées par des spécialistes du droit public et du droit parlementaire, mais leur mobilisation reste subordonnée à des conditions juridiques précises.
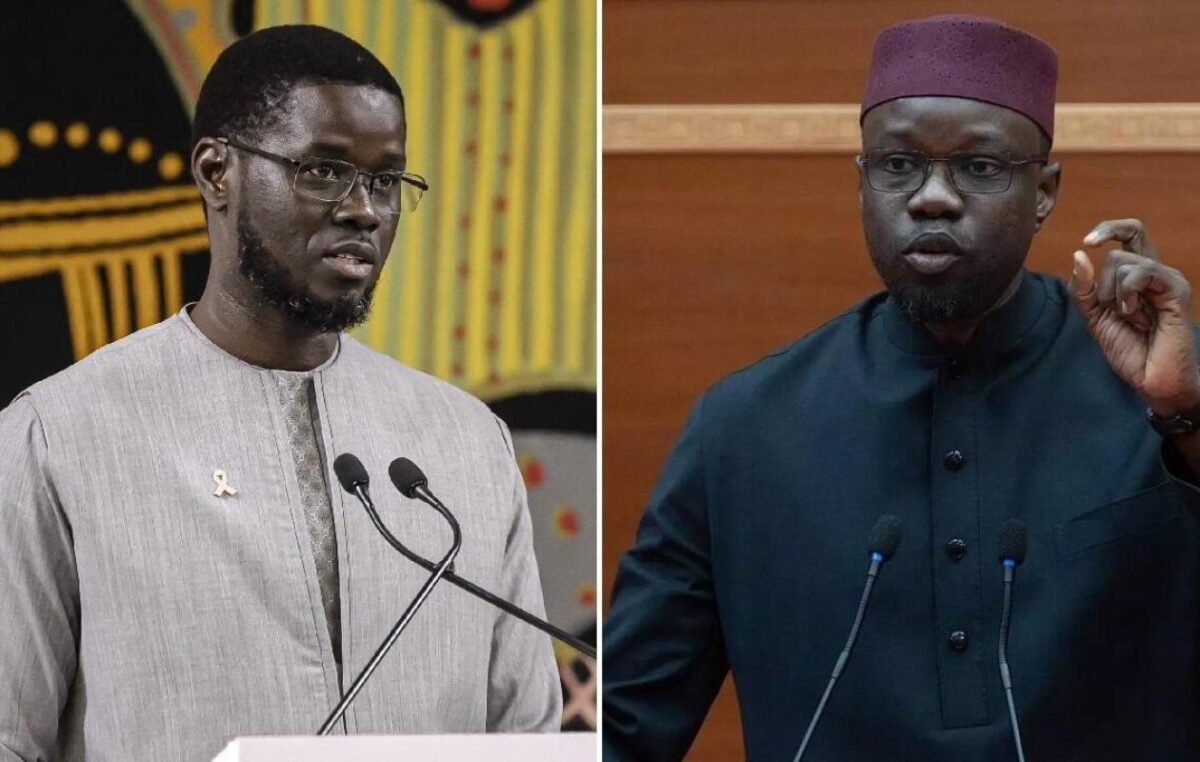
La séance plénière consacrée à l’examen du projet de loi de finances rectificative (LFR) 2026 s’annonce décisive. Après le rejet du texte en Commission des finances, le 23 octobre dernier, les députés de Pastef réclament des pièces justificatives et des explications sur les réajustements budgétaires proposés par le gouvernement. Cette contestation, qui intervient au sein même de la majorité parlementaire, fait peser une incertitude sur l’adoption du texte et sur la capacité de l’exécutif à mettre en œuvre ses choix budgétaires.
Face à cette impasse, le Premier ministre, Ahmadou Al Aminou Lô, a lancé un avertissement sans ambiguïté : « Si un blocage doit perdurer, nous allons utiliser tous les outils institutionnels. »
Derrière cette déclaration se pose une question fondamentale : jusqu’où l’exécutif peut-il aller pour assurer la continuité de l’action publique lorsque le processus parlementaire compromet l’adoption d’un texte budgétaire ? Le Président Bassirou Diomaye Faye et son gouvernement disposent-ils de mécanismes constitutionnels leur permettant de surmonter un éventuel refus du Parlement, ou doivent-ils nécessairement rechercher une issue politique à la crise ?
Les analyses recueillies par L’Observateur font ressortir plusieurs pistes juridiques. Leur mise en œuvre soulève néanmoins une difficulté centrale : les règles prévues pour l’adoption de la loi de finances initiale peuvent-elles être transposées, sans réserve, à une loi de finances rectificative ?
1. Le décret d’avance : un instrument d’urgence, mais pas un substitut automatique au vote parlementaire
Le premier levier évoqué est celui du décret d’avance, un mécanisme permettant à l’exécutif de procéder, sous certaines conditions, à des ouvertures de crédits en cours d’exercice budgétaire.
Pour le Dr Mor Fall, enseignant-chercheur en droit public, l’article 23 de la loi organique relative aux lois de finances (LOLF) constitue une disposition importante dans l’analyse des marges de manœuvre du gouvernement. Ce mécanisme répond à des circonstances particulières dans lesquelles l’urgence et la nécessité de l’action publique peuvent justifier des ajustements budgétaires selon les conditions prévues par les textes.
Toutefois, l’existence d’un mécanisme d’urgence ne signifie pas que le gouvernement peut se soustraire librement à l’autorisation parlementaire. Le recours au décret d’avance doit être apprécié au regard de ses conditions légales, de ses limites financières et des obligations de régularisation ou d’information applicables.
Il convient donc de distinguer deux situations : d’une part, la nécessité de financer des dépenses urgentes qui ne peuvent attendre l’issue du débat parlementaire ; d’autre part, la volonté de faire adopter des réajustements budgétaires plus larges auxquels les députés s’opposent. Le décret d’avance pourrait répondre à certaines urgences, mais son utilisation ne saurait, à elle seule, tenir lieu d’adoption de l’ensemble du projet de LFR.
Le Dr Mor Fall envisage également une saisine du Conseil constitutionnel afin d’obtenir une clarification sur le traitement juridique d’un éventuel refus parlementaire. Son interrogation porte notamment sur l’absence, dans les dispositions spécifiquement applicables à la LFR, d’un mécanisme expressément prévu pour régler une situation de blocage comparable à celle susceptible d’affecter la loi de finances initiale.
Une telle démarche viserait à déterminer si le silence des textes constitue une véritable lacune juridique et, dans l’affirmative, quelles conséquences constitutionnelles pourraient en être tirées. Encore faudrait-il établir que le Conseil constitutionnel peut être régulièrement saisi de cette question, que celle-ci entre dans son champ de compétence et qu’une procédure appropriée permet de lui soumettre le problème.
2. L’article 68 de la Constitution : la question de l’extension des délais budgétaires à la LFR
Le deuxième levier repose sur l’interprétation de l’article 68 de la Constitution, notamment de ses dispositions relatives aux délais d’examen et d’adoption des lois de finances.
Le Dr Mor Fall défend une lecture téléologique de cet article, c’est-à-dire une interprétation qui privilégie l’objectif poursuivi par la norme constitutionnelle. Selon lui, l’esprit du dispositif consiste à empêcher qu’un blocage parlementaire compromette durablement le fonctionnement financier de l’État.
Il explique : « L’argumentaire que l’on pourra soulever, c’est l’interprétation téléologique de l’article 68 de la Constitution, qui vise à garantir la protection de la loi de finances contre des situations de blocage. Le projet de LFR fait partie du bloc budgétaire annuel, et à partir de ce moment, on peut lui faire bénéficier des conditions d’adoption et d’examen dans les délais impartis. »
Cette approche repose sur une idée essentielle : la continuité budgétaire constitue une exigence de fonctionnement de l’État. Toutefois, elle se heurte à une question d’interprétation déterminante. Les dispositions constitutionnelles relatives à la procédure budgétaire et au délai de soixante jours ont-elles vocation à s’appliquer à une loi de finances rectificative dans les mêmes conditions qu’à la loi de finances initiale ?
L’article 68, alinéa 5, prévoit : « Si le projet de la loi de finances n’est pas définitivement voté à l’expiration du délai de 60 jours, il est mis en vigueur par décret, compte tenu des amendements votés par l’Assemblée nationale et acceptés par le Président de la République. »
Pour Alioune Souaré, ancien député et spécialiste du droit parlementaire, cette disposition pourrait également être invoquée dans le contexte de la LFR, au motif que les deux textes appartiennent à la catégorie des lois de finances.
Cette lecture présente un intérêt évident pour l’exécutif : si elle était juridiquement admise, elle pourrait fournir un fondement constitutionnel à une sortie de crise lorsque le processus parlementaire ne permet pas d’aboutir dans les délais requis.
Mais l’argument ne va pas de soi. L’appartenance de la LFR à la catégorie des lois de finances ne suffit pas nécessairement à démontrer que toutes les règles de procédure applicables à la loi de finances initiale lui sont automatiquement transposables. La nature du texte, les dispositions spécifiques de la LOLF et la portée exacte de l’article 68 devraient être examinées conjointement.
L’enjeu est donc moins de constater l’existence d’une règle constitutionnelle que d’établir précisément son champ d’application. Sans interprétation juridiquement fondée, le principe de continuité de l’État ne peut, à lui seul, autoriser l’exécutif à écarter les exigences de la procédure budgétaire.
3. Le vote bloqué : une arme procédurale dont les conditions doivent être établies
Le troisième mécanisme évoqué par Alioune Souaré est celui du vote bloqué, auquel il rattache les dispositions de l’article 82 de la Constitution.
Le raisonnement de l’ancien député dépend toutefois d’un élément déterminant : la nature exacte des votes intervenus en Commission des finances et la procédure suivie lors de l’examen du projet. Il affirme : « S’il est confirmé que la majorité parlementaire du Pastef a rejeté les amendements du Gouvernement lors des travaux de la commission des finances, alors ce ne serait plus nécessaire de recourir à l’art. 85.6 de la constitution. »
Cette analyse appelle une distinction importante entre le rejet d’un texte en commission, le rejet d’amendements et un éventuel vote en séance plénière. Ces actes n’ont pas nécessairement les mêmes effets juridiques. Leurs conséquences doivent être appréciées à la lumière du règlement intérieur de l’Assemblée nationale et des dispositions constitutionnelles applicables.
Le vote bloqué ne peut donc être envisagé comme un moyen général permettant d’annuler toute décision parlementaire défavorable. Il faut notamment vérifier les conditions de son déclenchement, l’autorité habilitée à y recourir, son articulation avec la procédure d’examen de la LFR et les effets juridiques qui peuvent en résulter.
Alioune Souaré estime par ailleurs que l’exécutif pourrait saisir le Conseil constitutionnel après la plénière afin de contester la procédure ayant conduit au rejet du texte. Selon son analyse, une irrégularité procédurale pourrait éventuellement justifier l’annulation de la décision contestée, sans exposer le Premier ministre à une motion de censure.
Cette hypothèse demeure néanmoins conditionnelle. Une contestation ne peut prospérer que si une violation identifiable des règles constitutionnelles ou parlementaires est établie, si le Conseil constitutionnel est compétent pour en connaître et si les conditions de recevabilité de la saisine sont réunies. Le rejet politique d’un projet de loi ne constitue pas, en lui-même, un vice de procédure.
4. Le véritable enjeu : concilier continuité de l’État et respect du Parlement
Au-delà des mécanismes techniques, le débat sur la LFR 2026 met en lumière une question institutionnelle plus profonde : comment préserver la capacité de l’État à financer ses politiques publiques sans affaiblir le rôle du Parlement dans l’autorisation et le contrôle des dépenses publiques ?
Le principe de continuité de l’État impose que les institutions puissent fonctionner et que les dépenses publiques soient exécutées dans le respect du cadre légal. Mais il ne saurait être interprété comme une autorisation générale donnée à l’exécutif de contourner le Parlement dès lors qu’un désaccord survient.
Inversement, l’exercice du pouvoir parlementaire doit s’inscrire dans les procédures constitutionnelles et organiques qui encadrent l’examen des textes financiers. Le débat démocratique, y compris lorsqu’il conduit au rejet d’un projet gouvernemental, ne peut être assimilé automatiquement à un blocage illégal.
Dans cette perspective, une clarification du Conseil constitutionnel pourrait contribuer à déterminer les limites respectives des pouvoirs exécutif et législatif, à condition qu’une voie de saisine recevable existe. Elle permettrait notamment de préciser si les mécanismes constitutionnels conçus pour prévenir une impasse budgétaire peuvent être mobilisés dans le cadre particulier d’une loi de finances rectificative.
Conclusion : une sortie de crise qui dépendra autant du droit que de la procédure
À l’approche de la plénière du 27 octobre, le gouvernement dispose de plusieurs pistes d’analyse, mais aucune ne peut être considérée comme une solution automatique au rejet de la LFR 2026. Le décret d’avance relève d’un régime juridique encadré ; l’application du délai constitutionnel de soixante jours à une loi de finances rectificative mérite une démonstration précise ; et le vote bloqué ne saurait produire des effets qui ne seraient pas prévus par les textes.
La solidité de la stratégie gouvernementale dépendra donc de sa capacité à identifier un fondement juridique incontestable, à respecter les conditions procédurales applicables et, le cas échéant, à obtenir une clarification de l’organe constitutionnel compétent.
Au fond, l’épreuve qui se joue autour de la LFR 2026 dépasse la seule question des crédits budgétaires. Elle met à l’épreuve la capacité des institutions sénégalaises à gérer un désaccord politique sans transformer celui-ci en crise constitutionnelle.
Car la continuité de l’État ne se garantit durablement ni par la seule volonté de l’exécutif ni par le seul rapport de forces parlementaire : elle repose sur l’application rigoureuse des règles constitutionnelles qui organisent leurs rapports.